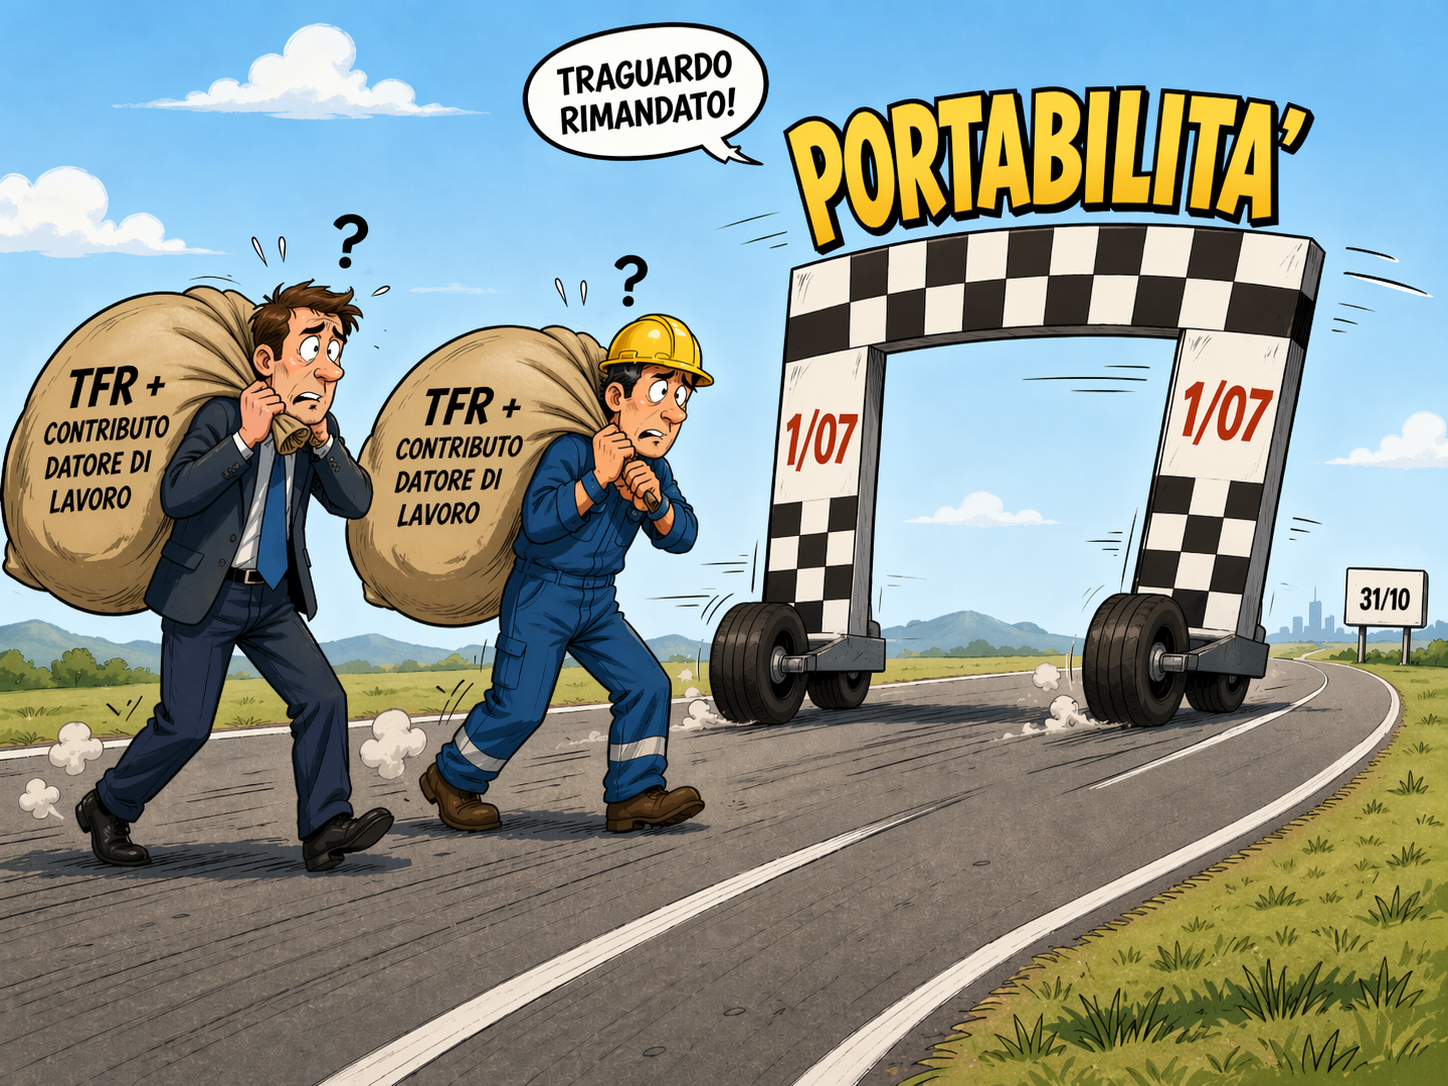
C’è una frase che in Italia è più resistente del cemento armato:
“Da luglio si può.”
Peccato che, quando si parla di previdenza, “da luglio” spesso significa: “da luglio… salvo aggiornamenti, circolari, correttivi, proroghe e un paio di lune piene.” 😅
E infatti eccoci qui: la portabilità del contributo del datore di lavoro verso Fondi Pensione Aperti e PIP (quella che ti permette di scegliere davvero dove far crescere TFR e contributi, senza perdere pezzi per strada) non parte più il 1° luglio 2026.
📌 È stata prorogata al 31 ottobre 2026, in base a quanto stabilito con il decreto-legge n. 19 del 19 febbraio 2026 (DL PNRR) e i successivi passaggi di conversione.
Quindi sì: la notizia buona resta.
Ma la notizia vera è: non è “adesso”.
1) Ricordiamo il punto di partenza: il TFR non è un soprammobile 🧾
Il TFR è tuo. Sempre.
La differenza la fa dove lo fai lavorare.
Se lo lasci “dove capita” (azienda, Tesoreria INPS, fondo scelto per inerzia, comparto deciso dal caso), rischi di ottenere una pensione integrativa che… come dire… è integrativa solo di nome.
Questa riforma nasce proprio da un’idea semplice:
👉 se è il tuo futuro, è giusto che tu possa scegliere lo strumento più adatto.
E spesso, per convenienza, trasferire la posizione (e quindi anche il TFR) è una scelta sensata.
2) Perché NON devi dare per scontato di poterlo fare subito 🧠
Il rinvio non è un dispetto. È più una cosa da “Italia operativa”:
- servono regole applicative,
- adeguamenti tra fondi, aziende, flussi contributivi, controlli,
- e soprattutto chiarezza sul punto che interessa a tutti: il contributo datoriale.
Molti commenti tecnici parlano proprio di “tempo per gli adeguamenti operativi”.
E qui potrebbe insidiarsi la fregatura:
se tu oggi ti muovi pensando “tanto si può”, rischi di:
- fare una richiesta nel momento sbagliato,
- oppure fare una scelta che non tutela il contributo del datore, cioè la parte che ti interessa di più perché…
non è tua: è un extra. Quindi ti possono dire di no. 🎁
3) Il punto chiave: “posso scegliere il fondo che voglio” sì… ma con i tempi giusti ⏰
La portabilità del contributo del datore, quando sarà pienamente operativa, amplia la libertà di scelta del lavoratore e permette di accedere a una gamma più ampia di soluzioni previdenziali.
Ma attenzione: alcune fonti ricordano che spesso si ragiona anche su requisiti di permanenza (es. due anni) per non perdere il beneficio.
Tradotto:
✅ l’idea è giusta
✅ la direzione è buona
❌ ma “fare tutto oggi” può essere una brutta idea
4) L’errore più comune: “vabbè allora aspetto” (e intanto non fai nulla)
Ecco l’effetto collaterale tipico:
se una norma slitta, la gente archivia tutto con un “ci penserò”.
E no. Perché il lavoro intelligente si fa prima: così il 31 ottobre 2026 non ti trova impreparato.
Quello che puoi fare adesso è:
- capire dove sta andando il tuo TFR oggi
- capire che comparto stai usando davvero
- verificare se stai prendendo il contributo del datore o lo stai lasciando sul tavolo
- preparare la strategia: se conviene trasferire, quando e come farlo senza perdere vantaggi
5) “Ok, ma io non ci capisco niente” — perfetto, sei nella media 😄🤝
La previdenza è piena di parole che sembrano messe lì apposta per farti mollare:
portabilità, comparti, requisiti, adesione, PIP, fondi aperti, fondi negoziali…
La verità è che non devi capirle tutte.
Devi solo evitare gli errori più costosi.
E qui entra in gioco Previdenza Protetta con Silvano ed Alexander: ti aiutano a trasformare una notizia normativa in una decisione pratica, cucita sul tuo caso.
Cosa ti consiglio di fare (adesso)
👉 Non dare per scontato che si possa fare subito: la portabilità del contributo datoriale slitta al 31 ottobre 2026.
👉 Non rimandare tutto: prepariamo prima i dati e la strategia.
👉 Se non ti è chiaro dove va il TFR e cosa conviene fare, ci sta: è normale.
📌 Vuoi capire se nel tuo caso conviene trasferire il TFR e la posizione (e quando farlo senza perdere benefici)?
Prenota un incontro su previdenzaprotetta.it oppure scrivimi: facciamo i conti insieme, e stavolta il treno lo prendiamo davvero.