Per anni è andata così:
- se mettevi solo il TFR nel fondo di categoria (spesso per adesione tacita, cioè senza firmare niente 🤐),
- in molti casi il datore non era obbligato a versare il suo contributo contrattuale.
Risultato?
Una parte dei soldi “promessi” dal CCNL restava sul tavolo 💸 (e non è una metafora).
Cosa cambia con la Legge di Bilancio 2026
Con la Legge di Bilancio 2026, quando scatta il silenzio-assenso / adesione automatica al fondo pensione, non entra più solo il TFR, ma anche:
🏢 il contributo del datore di lavoro
👤 il contributo minimo del lavoratore previsto dal contratto
🗓️ e tutto questo a partire dalla data di assunzione
(Nota importante: in alcuni casi la quota del lavoratore non è obbligatoria se il reddito è molto basso, ma la logica resta: il “pacchetto” non è più solo TFR.)
Tradotto :
✅ “Se aderisci al fondo (anche in modo tacito/automatico), il datore deve versare il contributo previsto dal tuo CCNL.”
E questo, per te, è denaro che lavora per la tua pensione 💰📈
⏱️ Un passo indietro: cosa succede con il nuovo silenzio-assenso
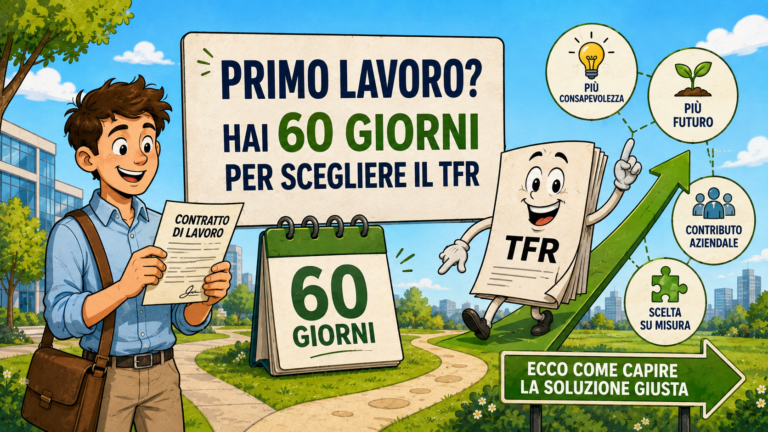
La riforma prevede che, per i neoassunti del settore privato, dal 1° luglio 2026 il meccanismo del silenzio-assenso scatti dopo 60 giorni dall’assunzione ⌛
Se in quei 60 giorni non fai nessuna scelta, il tuo TFR e i contributi (tuoi e del datore) vengono versati automaticamente:
🧾 al fondo di categoria previsto dal tuo contratto, oppure
🧩 al fondo “residuale” se il contratto non ne indica uno
Quindi, anche se non scegli (e non scegliere è sempre una scelta), entri lo stesso nella previdenza complementare 🚪
…e non perdi più il contributo del datore. 😅
💡 Perché il contributo del datore è così importante?
In due parole:
- Il TFR sono soldi tuoi che cambiano parcheggio 🚗➡️🅿️
- Il contributo del datore, invece, è un extra: se non aderisci al fondo, non lo vedresti mai 🎁
È come se ti dicessero:
“Se sali su questo treno 🚆, ogni mese ti mettiamo nel salvadanaio 50–80–100 € in più (a seconda del tuo stipendio) 💶.
Se non sali… il tuo salvadanaio andrà molto più lento.”
👔 Esempio 1: stessa busta paga, pensione molto diversa
Immaginiamo Luca, impiegato del settore privato.
Retribuzione lorda annua: 30.000 € 💼
TFR annuo: circa 7,4% → 2.220 € (circa 185 €/mese) 📌
CCNL: prevede:
🏢 1,2% del datore di lavoro → 360 €/anno (~30 €/mese)
👤 1% del lavoratore → 300 €/anno (~25 €/mese)
Scenario A – Luca “non aderisce”
Qui è dove cambia tutto in base alla dimensione dell’azienda:
- Se Luca lavora in un’azienda SOTTO SOGLIA: il suo TFR resta in azienda.
- Se Luca lavora in un’azienda SOPRA SOGLIA: il suo TFR va al Fondo Tesoreria INPS.
In entrambi i casi però vale la cosa più importante:
- Nessun contributo datoriale alla previdenza complementare ❌
- Nessun 1% a suo carico nel fondo ❌
Risultato: per la pensione integrativa si muove molto meno e il risultato finale sarà inadatto alle sue esigenze.🍃
Quando qualcuno dice “non aderisco e tengo il TFR in azienda”, spesso semplifica troppo.
C’è un altro pezzo della Legge di Bilancio 2026 che riguarda il Fondo Tesoreria INPS (quello del TFR per le aziende sopra soglia). Dal 1° gennaio 2026 la norma è stata estesa anche ai datori che raggiungono la soglia negli anni successivi.
E introduce soglie “a scalini”:
- nel 2026–2027 l’obbligo opera solo se la media annua non è inferiore a 60 addetti
- dal 1° gennaio 2032 entra anche la soglia 40 addetti
- nel mezzo, resta la soglia “ordinaria” del Fondo Tesoreria (quella storica: >50).
Traduzione per il lettore:
- se lavori in un’azienda sopra soglia Tesoreria, il TFR “fuori dal fondo” non resta davvero in azienda: va al Fondo Tesoreria INPS.
- se lavori in un’azienda sotto soglia, allora sì: resta gestito “in azienda” (contabilmente).
Scenario B – Luca aderisce (o ci finisce dentro per silenzio-assenso)
Nel fondo pensione entrano ogni anno:
TFR: 2.220 € 💼
Contributo datore: 360 € 🏢
Contributo lavoratore: 300 € 👤
Totale: 2.880 € all’anno (240 €/mese) che vanno nel suo salvadanaio previdenziale 🐷💰
Ora facciamo un conto “semplice ma fatto bene” 🍻📊, con due ipotesi di rendimento medio annuo per 35 anni:
Fondo bilanciato: rendimento medio annuo stimato 3% ⚖️
Fondo più dinamico/azionario: rendimento medio annuo stimato 5% 🚀
Se Luca versa 2.880 € l’anno, dopo 35 anni avrà (ordine di grandezza):
A 3% annuo ≈ 170.000–175.000 € 📈
A 5% annuo ≈ 255.000–265.000 € 📈📈
Differenza: circa 80–90.000 € in più 🧨
Stessa busta paga, stessi anni… ma il motore finanziario è più potente 🔥
Spunto finale (quello che conta davvero)
La vera domanda non è “dove finisce il TFR se resto fuori?” (azienda o Tesoreria INPS).
La domanda utile è:
👉 “Sto perdendo soldi gratis del datore?”
Perché il TFR è tuo comunque.
Il contributo del datore, invece, di solito lo prendi solo se entri nella previdenza complementare.
👉 E’ probabile che tua abbia ancora qualche dubbio: prenota un incontro su previdenzaprotetta.it oppure scrivici. Possiamo fare i conti insieme. Una buona scelta fatta ora può farti ottenere un risultato MOLTO diverso domani.🏢💶
Tra due settimane parleremo della portabilità del contributo del datore di lavoro dai fondi di categoria a fondi aperti più performanti.